Az államilag támogatott otthonteremtési programok nem csupán egyéni sorsokat és családi álmokat befolyásolnak, hanem a gazdaság egészére, különösen a lakáspiacra is jelentős hatást gyakorolnak. Egy olyan kedvezményes, célzott konstrukció, mint az Otthon Start Hitel, képes megváltoztatni a keresleti és kínálati viszonyokat, befolyásolni az ingatlanárakat, sőt, még az építőipar teljesítményét is. Ezek a programok egyfajta gazdaságélénkítő eszközként is funkcionálnak, amelyek hatásai összetettek és több szinten érvényesülnek, formálva a trendeket és a piaci szereplők várakozásait.
A kereslet növekedése és az Otthon Start Hitel
Az államilag támogatott, kedvezményes kamatozású hitelek legközvetlenebb és leglátványosabb hatása a kereslet élénkülése. Azzal, hogy a program a piaci feltételeknél lényegesen kedvezőbb finanszírozást tesz elérhetővé, egy olyan vásárlói réteget is a piacra vonz, amely korábban nem, vagy csak sokkal később engedhette volna meg magának a saját otthon megvásárlását. A fiatal házasok és a családalapítás előtt állók számára az alacsonyabb önerőigény és a kiszámítható, alacsony törlesztőrészlet kulcsfontosságú.
Ez a megnövekedett vásárlóerő hirtelen jelenik meg a piacon, különösen a program bejelentését követő időszakban. Sokan, akik addig csak tervezgették a lakásvásárlást, a kedvező lehetőség hatására előrehozzák a döntésüket, ami a kereslet koncentrált, lökésszerű növekedéséhez vezet. Ez a jelenség új dinamikát hoz a piacra, ahol a korábban csak passzívan nézelődőkből aktív vevők válnak, köszönhetően egy olyan lehetőségnek, mint az Otthon Start Hitel.
Az ingatlanárakra gyakorolt hatása az Otthon Start Hitel programnak
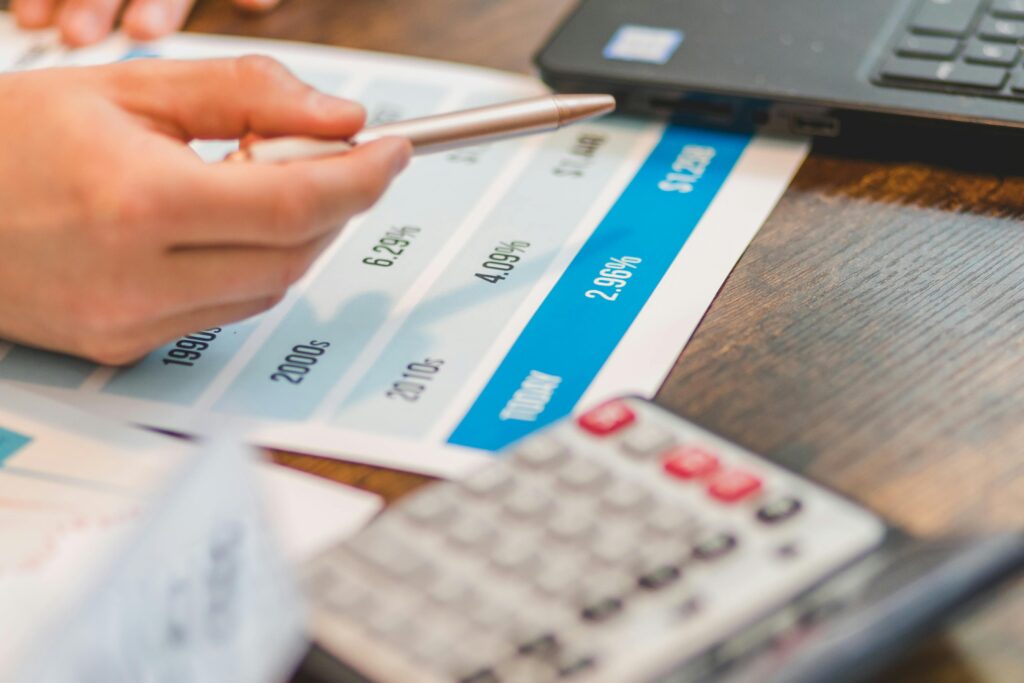
A közgazdaságtan alapvető törvényszerűsége, hogy ha a kereslet hirtelen megnő, miközben a kínálat rövid távon változatlan marad, az árak emelkedésnek indulnak. Az otthonteremtési támogatások bevezetésekor ez a hatás szinte mindig megfigyelhető. Az eladók, érzékelve a megnövekedett vásárlókedvet és a vevők jobb finanszírozási lehetőségeit, hajlamosak magasabbra pozicionálni az áraikat. A piac alkalmazkodik az új helyzethez, és a támogatás egy része így az ingatlanok árába épül be.
Fontos azonban megjegyezni, hogy ez az áremelkedés nem feltétlenül egyenletes. A programok gyakran specifikus ingatlankategóriákat céloznak meg, például az új építésű lakásokat, a családbarát méretű otthonokat vagy a kistelepüléseken található házakat. Ezekben a szegmensekben a drágulás mértéke jelentősebb lehet, míg más területeken kevésbé érezteti a hatását. Az Otthon Start Hitel tehát képes a piacon belüli árkülönbségeket is befolyásolni.
Az építőipar és a jövőbeli Otthon Start Hitel
A programok hosszú távú hatásainak megértéséhez elengedhetetlen a legfrissebb információk ismerete. A megnövekedett kereslet és az emelkedő árak egyértelmű jelzést küldenek az építőipar szereplőinek: érdemes új projektekbe kezdeni. Az otthonteremtési támogatások, különösen, ha azok az új építésű ingatlanokat részesítik előnyben, az egyik leghatékonyabb motorjai az építőipari konjunktúrának. Az Otthon Start Hitel ígérete is ösztönzőleg hat a fejlesztőkre.
A beruházók és a kivitelezők a stabil, kiszámítható keresletre alapozva bátrabban indítanak új lakásépítési projekteket, ami munkahelyeket teremt, növeli a GDP-t és hosszú távon a lakáskínálatot is bővíti. Amennyiben a támogatás a bővítésre és korszerűsítésre is kiterjed, az a felújítási piacot is élénkíti, hozzájárulva a meglévő ingatlanállomány minőségének javulásához. Egy jól felépített program tehát nemcsak a családoknak, hanem egy egész gazdasági ágazatnak is lendületet ad.
A piaci egyensúly és a hosszú távú Otthon Start Hitel
Míg a programok bevezetése rövid távon áremelkedést okozhat, hosszú távon az építőipar reakciója, vagyis a kínálat bővülése már a piac stabilizálódása felé hat. Az újonnan megépülő lakások enyhítik a lakáshiányt, és egy új, egészségesebb egyensúlyi állapot kialakulásához vezethetnek. A cél egy olyan fenntartható növekedési pálya elérése, amely elkerüli a túlfűtött piaci buborékok kialakulását.
Egy gondosan megtervezett, hosszú távú stratégia mentén működő program képes a piac ciklikusságát is enyhíteni. A kiszámítható támogatási környezet segíti a piaci szereplőket a tervezésben, és hozzájárul ahhoz, hogy a lakáspiac ne extrém kilengéseknek, hanem egy stabil,предсказуем növekedésnek legyen kitéve. Ebben a folyamatban egy olyan eszköz, mint az Otthon Start Hitel, kulcsfontosságú szerepet játszhat a fenntartható fejlődés biztosításában.