A saját otthon birtoklása, a biztonságos fészek megteremtése egy alapvető emberi vágy és a legtöbb család életének meghatározó mérföldköve. A jelenlegi ingatlanpiaci helyzetben azonban ez a cél gyakran távolinak és elérhetetlennek tűnik, különösen a fiatalok és az első lakásukat keresők számára. A szükséges önerő előteremtése és a magas piaci kamatok jelentős akadályt képezhetnek. Pontosan erre a kihívásra nyújt célzott és hatékony megoldást a kormányzat által életre hívott, kedvezményes kamatozású Otthon Start Hitel, amely egyfajta pénzügyi mentőövként szolgál az otthonteremtés rögös útján.
A konstrukció lényege, hogy a piaci feltételeknél jóval kedvezőbb, kiszámíthatóbb és megfizethetőbb finanszírozási lehetőséget biztosítson a jogosultak számára. Nem csupán egy egyszerű kölcsönről van szó, hanem egy komplex, állami kamattámogatással rendelkező programról, amelynek célja a társadalmi stabilitás erősítése az otthonteremtésen keresztül. Az alábbiakban részletesen körbejárjuk, hogy ez a lehetőség kinek szól, milyen célokra használható fel, és milyen előnyökkel jár az igénylők számára.
A jogosultság feltételei: kinek szól az Otthon Start Hitel?
A programot a kormányzat egyértelműen a fiatal, aktív korosztály és a családalapítás előtt álló vagy már családot alapított párok megsegítésére hozta létre. A célzott támogatás érdekében az igénylés szigorú személyi feltételekhez kötött. A legfontosabb kritériumok között szerepel az életkor: az igénylőknek – legyen szó egyedülállóról, házaspárról vagy élettársi kapcsolatban élőkről – jellemzően a 41. életévüket nem szabad betölteniük a kérelem benyújtásakor. Az Otthon Start Hitel ezzel kívánja elősegíteni, hogy a fiatal generáció minél hamarabb stabil lakhatási körülményeket teremthessen magának.
A jogosultsághoz elengedhetetlen a magyar állampolgárság, a bejelentett magyarországi lakóhely, valamint a feddhetetlen múlt, azaz a büntetlen előélet. További alapfeltétel a rendezett pénzügyi háttér, ami a gyakorlatban köztartozásmentességet jelent, ezt a Nemzeti Adó- és Vámhivatal által kiállított igazolással kell bizonyítani. A legtöbb esetben a bankok előírnak egy meghatározott időtartamú, folyamatos társadalombiztosítási jogviszonyt is, ami a kérelmező munkaerőpiaci stabilitását hivatott igazolni. Az Otthon Start Hitel sikeres igénylése tehát a jogszabályi és banki feltételeknek való együttes megfelelést igényli.
Milyen ingatlanra fordítható a kedvezményes Otthon Start Hitel?
A támogatott kölcsön felhasználhatósága szigorúan lakáscélhoz kötött, ami garantálja, hogy a forrás valóban az otthonteremtést szolgálja. A program sokoldalúságát mutatja, hogy többféle ingatlanügylet finanszírozására is alkalmas, így az igénylők a saját élethelyzetüknek leginkább megfelelő megoldást választhatják. A leggyakoribb felhasználási mód a használt vagy újépítésű lakás, illetve családi ház megvásárlása. Ezáltal a kedvezményes kölcsön jelentős segítséget nyújthat az önerő kiegészítésében, lehetővé téve olyan ingatlanok elérését is, amelyek piaci hitelből finanszírozva elérhetetlenek lennének.
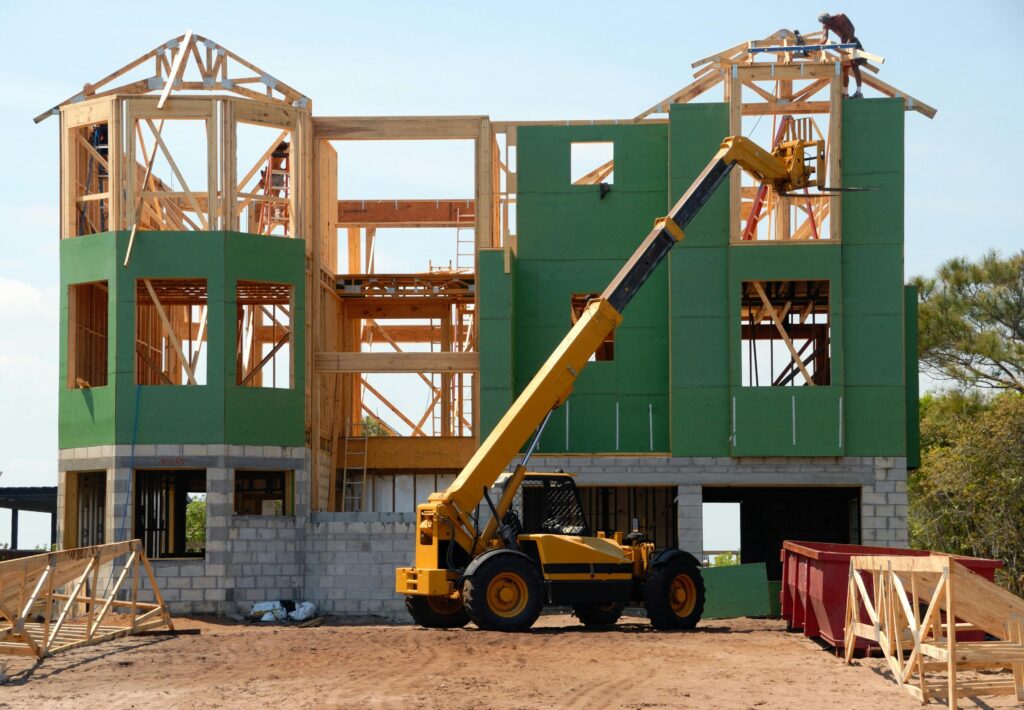
Azok számára, akik a vásárlás helyett az építkezés mellett döntenek, a program szintén nyitott. A kedvezményes Otthon Start Hitel 2025-ben induló lehetősége felhasználható új lakóingatlan építésének finanszírozására is, amennyiben az igénylő rendelkezik a megfelelő építési telekkel. Ebben az esetben a bank a kölcsönt jellemzően szakaszosan, a készültségi foknak megfelelően folyósítja. A felhasználási célok között szerepelhet a meglévő ingatlan bővítése is, amennyiben az legalább egy új lakószobával növeli az ingatlan alapterületét. Fontos, hogy a finanszírozandó ingatlannak minden esetben meg kell felelnie a lakhatási célú ingatlanokkal szemben támasztott alapvető követelményeknek.
Pénzügyi előnyök és tudnivalók: az Otthon Start Hitel igénylésének folyamata
A konstrukció legfőbb vonzerejét a rendkívül kedvező pénzügyi feltételek jelentik. Az állami kamattámogatásnak köszönhetően a hitel kamata jelentősen alacsonyabb a piaci átlagnál, ami alacsonyabb havi törlesztőrészletet és a teljes futamidő alatt visszafizetendő összeg csökkenését eredményezi. A kiszámíthatóságot a legtöbb esetben a kamatperiódusok rögzítése biztosítja. Míg egy piaci hitel törlesztője a kamatok változásával emelkedhet, addig egy kamattámogatott kölcsöné stabil és tervezhető marad.
Összehasonlító táblázat (Példa)
Az igénylési folyamat a megfelelő bank kiválasztásával kezdődik. Ezt követi a szükséges dokumentumok (jövedelemigazolások, személyes okmányok, ingatlanpapírok) összegyűjtése és a hitelkérelem benyújtása. A bank elvégzi az értékbecslést és a hitelbírálatot, amely során ellenőrzi az igénylő(k) jövedelmi helyzetét és hitelképességét. Pozitív döntést követően kerül sor a hitelszerződés aláírására, majd a kölcsön folyósítására. A sikeres folyamat érdekében érdemes már az elején pénzügyi szakértő vagy a bank hitelügyintézőjének segítségét kérni, hogy az Otthon Start Hitel valóban az otthonteremtés stabil alapjává válhasson.